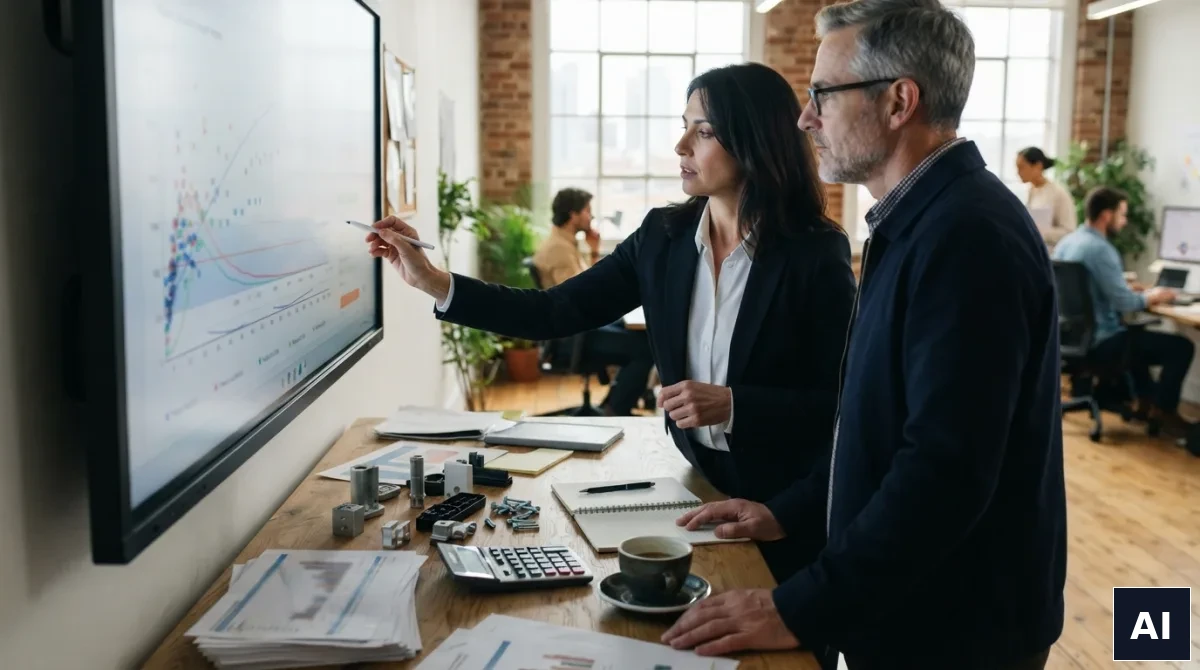
Wielu przedsiębiorców uważa, że im szersza oferta i im więcej wariantów produktów lub usług firma posiada w swoim portfolio, tym większa jest szansa na pozyskanie zróżnicowanych klientów i wygenerowanie wysokich przychodów. W praktyce niekontrolowane rozrastanie się asortymentu jest jednym z najczęstszych powodów cichej erozji marży w małych i średnich przedsiębiorstwach. Zespół traci czas na obsługę skomplikowanych, marginalnych zamówień, magazyn zamraża kapitał w towarach zalegających miesiącami, a księgowość tonie w mikrofakturach. Paradoks polega na tym, że w niemal każdym biznesie zaledwie ułamek oferty generuje lwią część realnego zysku netto. Zastosowanie zasady Pareto 80/20 oraz analizy ABC pozwala bezlitośnie obnażyć nierentowne pozycje i uwolnić zasoby na rozwój prawdziwych lokomotyw finansowych.
W skrócie
- Zasada Pareto w biznesie mówi, że zazwyczaj około 80% całkowitego zysku firmy pochodzi z zaledwie 20% oferowanych produktów lub obsługiwanych klientów.
- Pozorne przychody z niszowych pozycji w ofercie są często niwelowane przez ukryte koszty logistyczne, czas przygotowania oferty oraz reklamacje.
- Rekomendacja: przeprowadź dwuwymiarowy audyt ABC/XYZ, dzieląc asortyment według udziału w zysku brutto (A, B, C) oraz przewidywalności popytu (X, Y, Z).
- Wyjątek: produkty o niskiej marży bezpośredniej mogą pozostać w portfolio wyłącznie wtedy, gdy pełnią strategiczną rolę “otwieracza drzwi” (ang. loss leader) prowadzącego do natychmiastowej sprzedaży wysoce zyskownych usług komplementarnych.
Ukryte koszty szerokiego asortymentu – dlaczego więcej znaczy mniej
Utrzymywanie rozbudowanego katalogu produktów lub usług rodzi szereg kosztów pośrednich, których rzadko dopatrują się tradycyjne arkusze księgowe. Każda nowa pozycja w cenniku to konieczność przeszkolenia handlowców, stworzenia materiałów marketingowych, konfiguracji systemów magazynowych oraz zarządzania relacjami z dodatkowymi dostawcami.
W firmach usługowych sytuacja wygląda jeszcze gorzej: nietypowe, rzadko realizowane zlecenia wymagają od specjalistów każdorazowego wymyślania koła na nowo. Zamiast powtarzalnego, zoptymalizowanego procesu zespół realizuje chaotyczne zadania, popełniając błędy i przekraczając zakładane budżety roboczogodzin. W efekcie zysk wypracowany na flagowych projektach zostaje w całości skonsumowany przez straty generowane na niszowych fanaberiach.
Porównanie segmentów asortymentu w matrycy Pareto ABC/XYZ
Połączenie analizy wartościowej (ABC) z analizą regularności zapotrzebowania (XYZ) daje precyzyjną mapę drogową dla zarządzania portfolio produktów i usług w MŚP.
| Kategoria matrycy | Charakterystyka pozycji | Udział w zysku i popyt | Wpływ na płynność | Rekomendowana decyzja |
|---|---|---|---|---|
| Kategoria AX | Flagowe lokomotywy zysku | Wysoki zysk, bardzo stabilny popyt | Kluczowe źródło stałego cash flow | Priorytetowa dostępność, automatyzacja, ochrona jakości |
| Kategoria AY | Projekty wysokomarżowe sezonowe | Wysoki zysk, zmienny popyt | Wysokie zastrzyki gotówki w cyklach | Planowanie produkcji z wyprzedzeniem pod kampanie |
| Kategoria BX / BY | Solidne tło operacyjne | Średni zysk, umiarkowany popyt | Stabilne pokrywanie kosztów stałych | Standaryzacja, optymalizacja kosztów zakupu |
| Kategoria CZ | Balast asortymentowy (“ogony”) | Znikomy zysk, sporadyczny popyt | Zamrażanie kapitału, straty operacyjne | Bezwzględne wycofanie z oferty lub drastyczna podwyżka ceny |
Właściwe zdiagnozowanie rentowności poszczególnych linii produktowych wymaga rzetelnego zrozumienia relacji między kosztem pozyskania a wartością klienta, co omawialiśmy w poradniku analizującym analitykę kohortową oraz wskaźniki LTV do CAC.
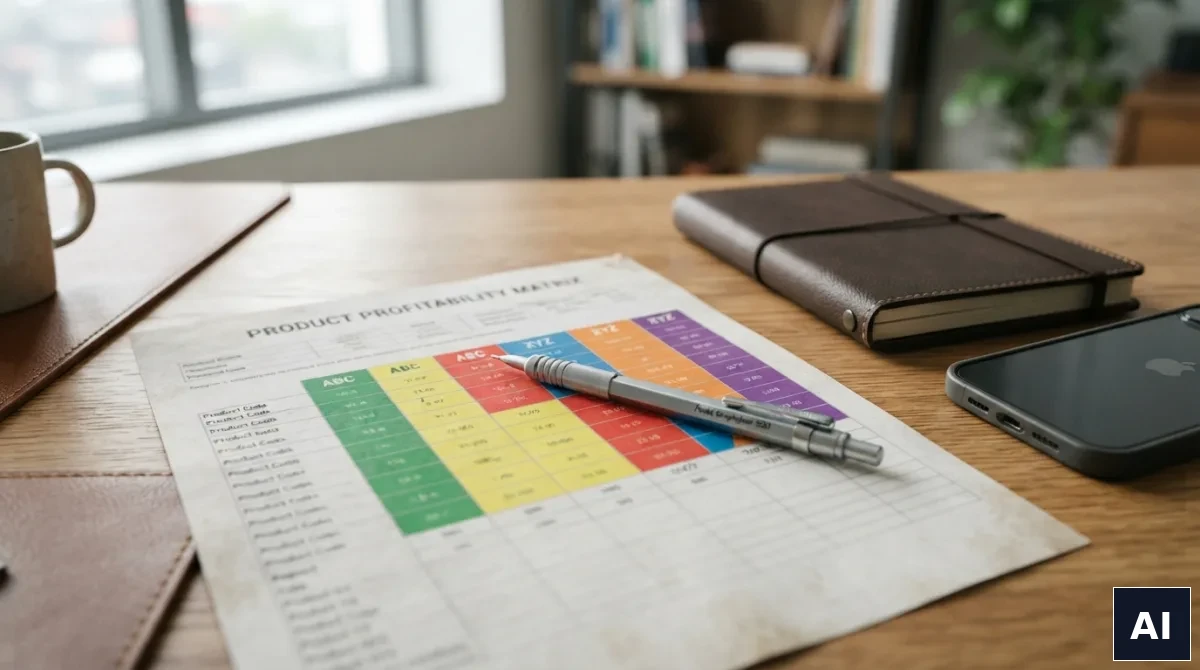
Pięć kroków do przeprowadzenia bezwzględnego audytu oferty
Aby oczyścić portfolio firmy i podnieść rentowność bez utraty kluczowych odbiorców, przeprowadź systematyczną procedurę weryfikacyjną:
- Krok 1: Wyciąg danych o marży pokrycia (Marża I i Marża II). Zbierz dane ze wszystkich faktur sprzedażowych z ostatnich 12 miesięcy. Zestaw przychód każdej pozycji z jej bezpośrednim kosztem zakupu lub wytworzenia (Marża I), a następnie odejmij przypisane koszty logistyki i obsługi reklamacyjnej (Marża II).
- Krok 2: Posortowanie pozycji malejąco i wyznaczenie skumulowanego zysku. Uszereguj produkty lub usługi od najbardziej zyskownych do tych przynoszących straty. Policz skumulowany procentowy udział w całkowitym zysku firmy: szybko odkryjesz, gdzie znajduje się granica 80% wyniku.
- Krok 3: Identyfikacja “trucicieli portfolio”. Wyodrębnij pozycje z dolnych 10% tabeli, które wykazują ujemną rentowność po doliczeniu kosztów robocizny personelu. W wielu przedsiębiorstwach usunięcie zaledwie 5 najbardziej problematycznych usług natychmiast podnosi łączny wynik finansowy spółki.
- Krok 4: Test podwyżki cenowej dla pozycji niszowych. Zanim całkowicie usuniesz niszowy produkt, na który wciąż istnieje popyt, podnieś jego cenę o 40 – 60%. Jeśli klienci zaakceptują nową stawkę, pozycja przesunie się do wyższej kategorii rentowności; jeśli zrezygnują, problem rozwiąże się sam bez twojego udziału.
- Krok 5: Wycofanie balastu i alokacja zasobów na liderów (Kategoria A). Oficjalnie zamknij sprzedaż wyselekcjonowanych nierentownych pozycji. Uwolnione moce przerobowe, miejsce na magazynie i budżety promocyjne przekieruj w całości na promocję i rozwój produktów z kategorii AX.
Rola wyceny wartości w przebudowie struktury marży
Eliminacja niedochodowych pozycji musi iść w parze z odważnym podnoszeniem rentowności produktów flagowych poprzez odejście od prostego sumowania kosztów na rzecz wyceny korzyści biznesowych.
Zasady konstruowania wycen przynoszących najwyższy zwrot przedstawiliśmy w artykule omawiającym Value-Based Pricing w praktyce i wycenianie usług na podstawie wartości.
Przykład audytu oferty metodą Pareto (dane fikcyjne): Drukarnia wielkoformatowa oferowała 48 różnych wariantów podłoży i produktów reklamowych, osiągając 2,4 mln zł przychodu, ale zaledwie 85 000 zł zysku netto rocznie. Maszyny były stale przeciążone, a pracownicy pracowali w nadgodzinach. Audyt rentowności wykazał, że 4 pozycje (kasetony podświetlane, banery UV, folie okienne i systemy wystawiennicze) odpowiadały za 83% całkowitego zysku brutto firmy. Pozostałe 44 pozycje (w tym drobne gadżety, nietypowe naklejki i standy kartonowe) generowały zaledwie 17% zysku, pochłaniając jednocześnie 65% czasu przezbrajania maszyn i generując 90% odpadów surowcowych. Właściciel podjął radykalną decyzję: zlikwidował 32 najbardziej kłopotliwe pozycje, a na 12 podniósł ceny o 50%. W ciągu kolejnego półrocza łączne przychody spadły wprawdzie o 8%, ale czysty zysk netto firmy wzrósł ponad 3-krotnie, osiągając poziom 290 000 zł, przy całkowitym wyeliminowaniu konieczności pracy w nadgodzinach.
Płynne wygaszanie produktów z grupy C (Product Sunset) bez strat wizerunkowych
Eliminacja nierentownych produktów i usług z oferty nie może odbywać się gwałtownie ze szkodą dla lojalnych kontrahentów. Profesjonalny proces wycofania produktu (tzw. Product Sunset) wymaga jasnej komunikacji z wyprzedzeniem oraz zaoferowania alternatyw.
Dobre praktyki obejmują wyznaczenie 90-dniowego okresu przejściowego, w którym dotychczasowi użytkownicy mogą zmigrować na wyższy, bardziej rentowny produkt firmy na preferencyjnych warunkach cenowych lub pobrać swoje dane historyczne. W ten sposób organizacja uwalnia zasoby operacyjne, unikając kryzysu wizerunkowego i oskarżeń o arogancję.
Pytania, które padają najczęściej
Co zrobić, gdy kluczowy klient kupuje głównie produkty z kategorii o niskiej rentowności?
Zbadaj rentowność całego koszyka zakupowego danego kontrahenta. Jeśli klient kupuje u ciebie produkty niskomarżowe, ale jednocześnie zamawia duże wolumeny wysoce zyskownych usług flagowych, współpraca pozostaje opłacalna. Jeśli jednak generuje wyłącznie zlecenia deficytowe, należy renegocjować cennik lub skierować go do konkurencji.
Jak zakomunikować klientom wycofanie części dotychczasowego asortymentu?
Zastosuj transparentną komunikację skupioną na jakości: “W trosce o zachowanie najwyższych standardów wykonania, skrócenie czasu dostaw i pełną dostępność naszych kluczowych rozwiązań, zdecydowaliśmy się wyspecjalizować naszą produkcję w obszarze X i Y”. Klienci biznesowi doskonale rozumieją dążenie do specjalizacji i wyższej jakości.
Jak często należy powtarzać audyt rentowności oferty metodą Pareto?
W małym i średnim przedsiębiorstwie pełny przegląd portfolio metodą ABC/XYZ warto przeprowadzać raz w roku, najlepiej w czwartym kwartale przed planowaniem strategii i budżetu na kolejny rok obrotowy. W firmach o dynamicznie rotującym asortymencie (np. handel detaliczny, gastronomia) szybki przegląd rentowności warto powtarzać co pół roku.
Jak przekonać dział sprzedaży do rezygnacji ze sprzedaży nierentownych produktów o dużym wolumenie?
Handlowcy często bronią nierentownych produktów, ponieważ ich system premiowy bywa powiązany z przychodem całkowitym, a nie marżą brutto. Skutecznym rozwiązaniem jest zmiana struktury prowizyjnej: powiązanie prowizji bezpośrednio z wygenerowaną marżą I lub II stopnia oraz wprowadzenie zerowej lub symbolicznej prowizji za sprzedaż pozycji z grupy C. Wtedy interes handlowca staje się w pełni zbieżny z celem rentowności spółki.
Warte twojego czasu:
Zarządzanie kapitałem w fazie dynamicznego wzrostu - jak nie zbankrutować przy podwajaniu skali
Analityka kohortowa i wskaźnik LTV do CAC - jak ocenić rentowność klientów
Wirtualny leasing i wynajem długoterminowy: czy to nowa forma własności?
Doradca kredytowy w Krakowie: Jak znaleźć najlepsze finansowanie na krakowskim rynku nieruchomości
Commodity trading: handel surowcami – od teorii do praktyki
Współpraca z freelancerem w 2026 roku: formalności, składki i odpowiedzialność za rezultat