Jednym z najbardziej zaskakujących i bolesnych zjawisk w świecie przedsiębiorczości jest fakt, że firmy upadają nie tylko w kryzysie, ale niezwykle często w fazie największego sukcesu rynkowego. Zjawisko to, w teorii finansów nazywane paradoksem wzrostu lub bankructwem z przekarmienia (ang. Overtrading), dotyka przedsiębiorstwa, których sprzedaż rośnie szybciej niż baza kapitałowa zdolna udźwignąć ten proces. Właściciel świętuje podwojenie liczby zamówień, podpisuje kontrakty z dużymi sieciami i zatrudnia nowych ludzi, nie zdając sobie sprawy, że każde nowe zlecenie wymaga natychmiastowego wyłożenia żywej gotówki na materiały, logistykę i pensje, podczas gdy płatności od kontrahentów wpłyną dopiero za 60 lub 90 dni. Bez żelaznej dyscypliny w zarządzaniu kapitałem pracującym dynamiczny wzrost może w ułamku sekundy przerodzić się w katastrofę płynnościową.
W skrócie
- Overtrading to stan, w którym firma generuje obroty przewyższające jej możliwości sfinansowania kapitału obrotowego netto z własnych środków lub dostępnych linii kredytowych.
- Zysk księgowy nie jest gotówką; faktura sprzedażowa wykazana w rachunku wyników nie pozwala opłacić podatków ani pensji personelu, dopóki pieniądze nie wpłyną na konto.
- Rekomendacja: oblicz Cykl Konwersji Gotówki (CCC) i wdróż zasadę samofinansującego się wzrostu (Sustainable Growth Rate – SGR).
- Wyjątek: modele biznesowe oparte na przedpłatach 100% lub subskrypcjach z ujemnym cyklem obrotowym gotówki mogą skalować się błyskawicznie bez ryzyka luki płynnościowej.
Mechanika pułapki wzrostu – dlaczego brakuje gotówki na koncie
Aby zrozumieć ryzyko skalowania, przeanalizujmy przepływ pojedynczej złotówki. Jeśli wyprodukowanie towaru kosztuje 70 zł, a sprzedajesz go za 100 zł z 60-dniowym terminem płatności, to w momencie sprzedaży zarabiasz na papierze 30 zł zysku. Jednak z perspektywy bankowej twoje konto uszczupla się o 70 zł na okres dwóch miesięcy.
Gdy w kolejnym miesiącu zechcesz obsłużyć nie 10, lecz 100 takich zleceń, musisz z góry wyłożyć 70 000 zł gotówki. Jeśli twoja firma nie posiada takich nadwyżek na koncie ani elastycznego finansowania zewnętrznego, nie będziesz w stanie zapłacić podwykonawcom, co doprowadzi do zatrzymania dostaw, naliczenia kar umownych i załamania całej operacji.
Porównanie etapów cyklu konwersji gotówki (CCC) w MŚP
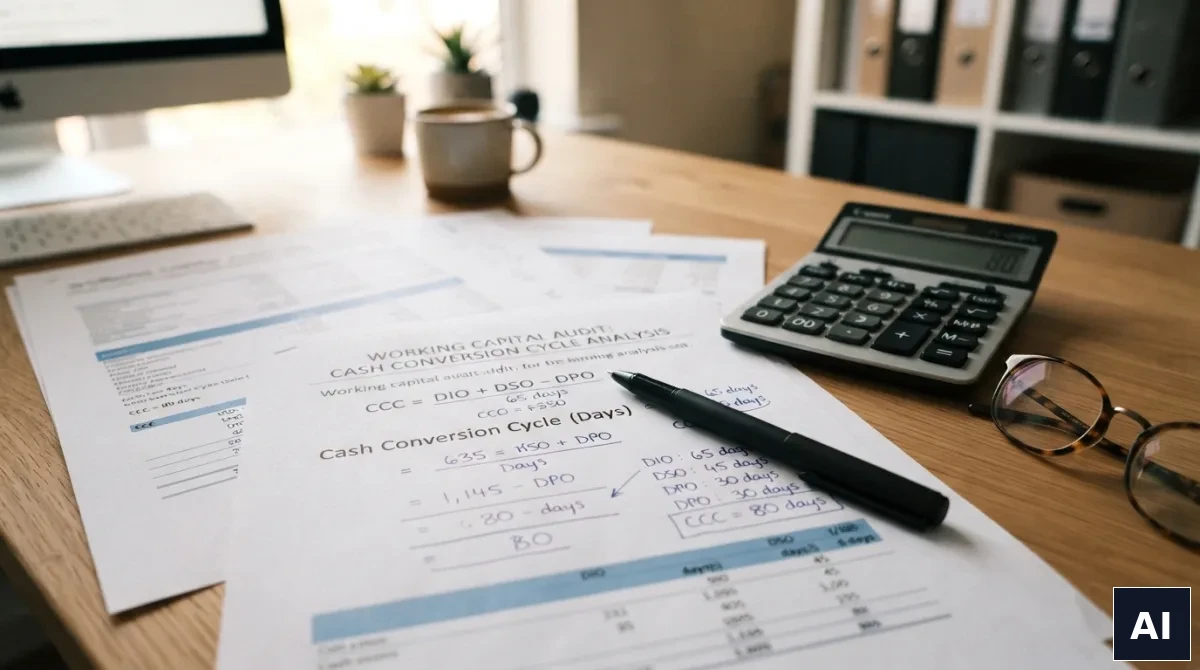
Cykl Konwersji Gotówki (Cash Conversion Cycle) to najważniejszy wskaźnik operacyjny w rosnącym przedsiębiorstwie, mierzący czas od wydania gotówki na koszty do jej powrotu z faktury klienta.
| Element cyklu | Nazwa wskaźnika | Formuła analityczna | Wpływ na płynność | Jak skrócić ten czas |
|---|---|---|---|---|
| Okres rotacji zapasów | DIO (Days Inventory Outstanding) | Średni stan zapasów / Koszt własny sprzedaży * 365 | Im dłuższy, tym więcej gotówki zamrożonej na półkach | Zasada Just-in-Time, likwidacja nierentownych “ogonów” |
| Okres spływu należności | DSO (Days Sales Outstanding) | Średni stan należności / Przychody ze sprzedaży * 365 | Im dłuższy, tym dłużej firma kredytuje klientów | Zaliczki, krótsze terminy, automatyczny monitoring wpłat |
| Okres regulowania zobowiązań | DPO (Days Payables Outstanding) | Średni stan zobowiązań / Koszt własny sprzedaży * 365 | Im dłuższy, tym dłużej firma korzysta z pieniędzy dostawców | Renegocjacja terminów płatności u partnerów handlowych |
Wzór na całkowity cykl wynosi: CCC = DIO + DSO – DPO. Im niższy wynik (wyrażony w dniach), tym mniej kapitału własnego firma musi angażować w finansowanie dynamicznego wzrostu.
Precyzyjna ocena rentowności poszczególnych klientów i ich czasu spłaty wymaga systematycznej analityki danych, co drobiazgowo opisaliśmy w poradniku na temat tego, jak prowadzić analitykę kohortową oraz wyliczać wskaźniki LTV do CAC.
Pięć zasad ochrony kapitału w fazie szybkiego skalowania
Zarządzanie finansami w okresie skokowego wzrostu wymaga żelaznej dyscypliny operacyjnej i odejścia od intuicyjnego podejmowania decyzji:
- Zasada 1: Obliczenie bezpiecznego wskaźnika wzrostu (Sustainable Growth Rate). Policz, o ile procent rocznie twoja firma może bezpiecznie rosnąć bez konieczności pozyskiwania niebezpiecznego długu, bazując wyłącznie na zatrzymanych zyskach netto i obecnej strukturze bilansu. Zbyt szybki wzrost ponad ten wskaźnik wymaga wcześniejszego zabezpieczenia kapitału własnego.
- Zasada 2: Rygorystyczny wymóg zaliczek na poczet kosztów bezpośrednich. Zmień standardy handlowe: żaden duży kontrakt nie może wystartować bez zaliczki pokrywającej minimum 100% kosztów zakupu materiałów i surowców niezbędnych do jego realizacji. Nie bądź darmowym bankiem dla swoich kontrahentów.
- Zasada 3: Wdrożenie 13-tygodniowej kroczącej prognozy Cash Flow. Prowadź cotygodniowy arkusz przepływów pieniężnych rozpisany na każdy kolejny piątek na kwartał w przód. Pozwala to dostrzec potencjalną lukę płynnościową z wyprzedzeniem 6-8 tygodni, dając czas na reakcję zarządczą.
- Zasada 4: Odcięcie pieniędzy skarbowych na subkontach celowych. Podatek VAT i zaliczki na CIT/PIT nie stanowią zysku firmy, lecz tymczasowy depozyt należny państwu. W dniu wpływu środków od klienta natychmiast przelewaj równowartość podatków na odrębne konto bankowe, aby nie ulec pokusie finansowania nimi bieżących zakupów.
- Zasada 5: Likwidacja nierentownych linii produktowych metodą Pareto. W fazie dynamicznego wzrostu nie możesz marnować kapitału obrotowego na towary o niskiej marży i powolnej rotacji. Bezwzględnie wycofaj z oferty pozycje z dołu tabeli rentowności, aby uwolnić gotówkę na produkty flagowe.
Eliminacja balastu produktowego a uwalnianie gotówki
Najszybszym sposobem na pozyskanie kapitału na sfinansowanie dużych zleceń nie jest zaciąganie drogich kredytów bankowych, lecz uwolnienie środków uwięzionych we własnym magazynie poprzez wyczyszczenie oferty ze zbędnego asortymentu.
Metodykę identyfikacji i usuwania nierentownych pozycji przedstawiliśmy w artykule omawiającym audyt rentowności oferty metodą Pareto i analizę ABC/XYZ.
Wszelkie decyzje o zaciąganiu finansowania pomostowego, faktoringu czy emisji obligacji powinny być każdorazowo konsultowane z dyrektorem finansowym (CFO) lub licencjonowanym doradcą podatkowym.
Przykład opanowania kryzysu płynności w fazie wzrostu (dane fikcyjne): Spółka produkująca ekologiczne opakowania tekturowe zwiększyła przychody z 3 mln zł do 7,5 mln zł w ciągu jednego roku po podpisaniu umowy z dużą siecią handlową. Sukces handlowy doprowadził jednak firmę na skraj upadłości: sieć płaciła w terminie 90 dni, podczas gdy dostawcy papieru żądali zapłaty po 14 dniach. Przy cyklu konwersji gotówki wynoszącym 84 dni firma miała zamrożone w należnościach ponad 1,4 mln zł i nie miała środków na pensje dla 22 pracowników. Wprowadzono program naprawczy: uruchomiono faktoring jawny dla faktur sieci handlowej (odzyskanie 85% gotówki w 24 godziny od wystawienia dokumentu), wynegocjowano z dostawcami surowca wydłużenie terminu spłat do 45 dni oraz wycofano 15 niszowych formatów pudełek, uwalniając 250 000 zł z zapasów magazynowych. Cykl CCC skrócił się z 84 do 18 dni, a spółka odzyskała pełną stabilność i wygenerowała 420 000 zł zysku netto w kolejnym roku obrotowym.
Pytania, które padają najczęściej
Co to jest ujemny cykl konwersji gotówki i które firmy mogą go osiągnąć?
Ujemny cykl konwersji gotówki oznacza, że firma otrzymuje zapłatę od swoich klientów wcześniej, niż sama musi zapłacić swoim dostawcom (np. model Amazona, sieci dyskontowych czy platform subskrypcyjnych SaaS). Taki biznes rozwija się za pieniądze swoich dostawców i klientów, nie wymagając zewnętrznego kapitału obrotowego.
Czy faktoring jest dobrym rozwiązaniem problemu zatorów płatniczych w rosnącej firmie?
Faktoring jest doskonałym narzędziem finansowania szybkiego wzrostu, ponieważ limit faktoringowy rośnie automatycznie wraz ze wzrostem twojej sprzedaży, w przeciwieństwie do sztywnych limitów kredytowych w banku. Należy jednak pamiętać, że faktoring kosztuje (prowizja faktora wynosi zazwyczaj 1-3% wartości faktury), co wymaga posiadania odpowiednio wysokiej marży brutto na zleceniu.
Kiedy należy odrzucić duży, lukratywny kontrakt od klienta?
Należy bezwzględnie zrezygnować z kontraktu, jeśli warunki płatności zamawiającego (np. 120 dni bez zaliczki) oraz wymagany wolumen produkcji wygenerują lukę płynnościową, której twoja firma nie jest w stanie sfinansować z własnych rezerw ani z bezpiecznych linii kredytowych. Lepszy jest brak kontraktu niż bankructwo w trakcie jego realizacji.
Warte twojego czasu:
Tworzenie treści w erze ai: jak zachować autentyczność i unikalność
Commodity trading: handel surowcami – od teorii do praktyki
Wirtualny leasing i wynajem długoterminowy: czy to nowa forma własności?
Współpraca z freelancerem w 2026 roku: formalności, składki i odpowiedzialność za rezultat
Analityka kohortowa i wskaźnik LTV do CAC - jak ocenić rentowność klientów
Audyt rentowności oferty metodą Pareto - jak wyeliminować niedochodowe produkty